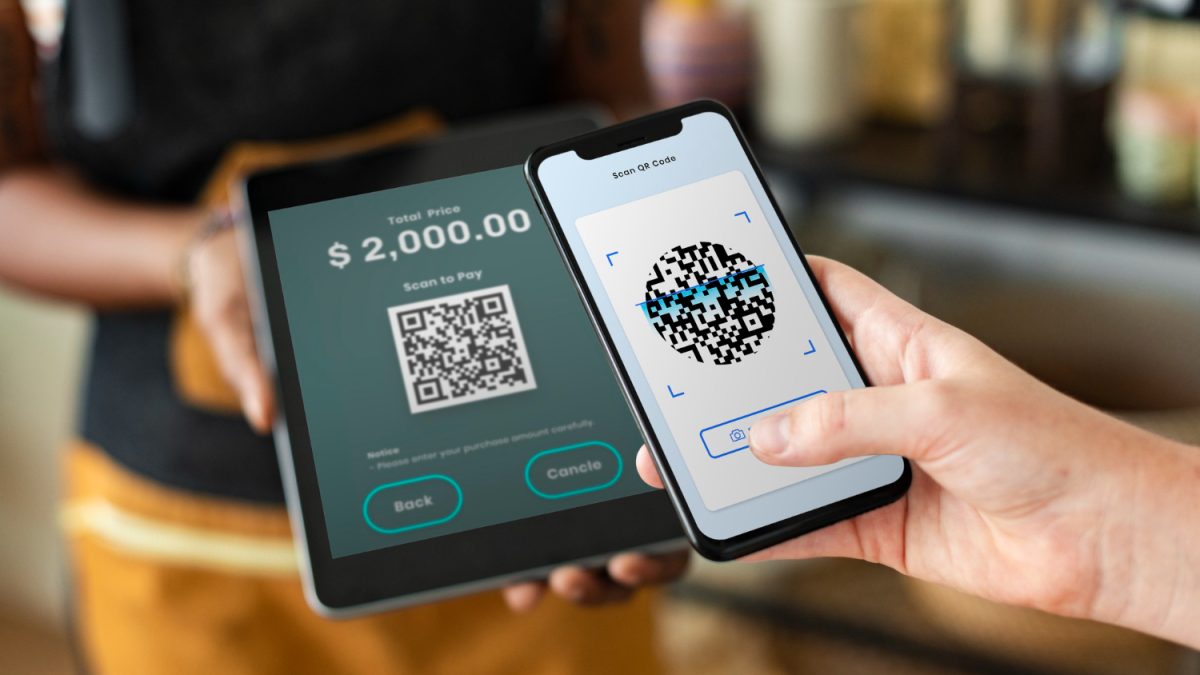
O PIX ultrapassou a marca de 1 bilhão de chaves cadastradas às vésperas de completar seis anos, em novembro. De acordo com oBanco Central, o sistema de pagamentos instantâneos encerrou setembro de 2026 com 1,008 bilhão de chaves registradas, o que representa um avanço de cerca de 80 milhões de cadastros desde o fim de 2025.
Como uma mesma pessoa pode ter várias chaves, o número não equivale à quantidade de usuários, mas ajuda a dimensionar o quanto o PIX se integrou à rotina dos brasileiros. A maior parte das chaves pertence a pessoas físicas, e a chave aleatória já é a preferida, com mais da metade dos registros.
Leia mais
A escala do cadastro acompanha o uso. Em setembro de 2026, o PIX registrou novo recorde diário, com mais de 318 milhões de transações em um único dia. “Esse protagonismo do PIX reflete uma mudança de comportamento importante, especialmente entre os mais jovens e microempreendedores. A simplicidade da ferramenta, que dispensa maquininhas e taxas, tem sido determinante para impulsionar pequenos negócios, ampliar o acesso ao sistema bancário e estimular a digitalização da economia”, destaca o diretor de Negócios da Lina Open X, Murilo Rabusky.
Mais chaves, mais funções e o que há de novo no PIX em 2026
O crescimento das chaves vem acompanhado de novas funcionalidades e de regras que ampliam o uso e a proteção do usuário.
-
PIX Automático. Lançado em junho de 2025, é a funcionalidade com maior adesão entre as novidades recentes, com cerca de R$1,2 bilhão em volume mensal, segundo levantamento divulgado em 2026. Em setembro, o Banco Central publicou norma que permitirá o uso do recurso em contas-salário, com vigência prevista para julho de 2027.
-
PIX por Aproximação. Desde 1º de outubro de 2026, o teto fixo de R$ 500 por transação deixou de existir, e os pagamentos passaram a seguir os limites definidos por cada instituição, que o cliente pode ajustar. A modalidade ainda tem participação pequena no total, mas cresce, com cerca de 2 milhões de operações em agosto, ante 1,06 milhão em janeiro.
-
MED 2.0. Em vigor desde 2 de fevereiro de 2026, o novo Mecanismo Especial de Devolução rastreia o caminho do dinheiro em até cinco camadas de contas em casos de fraude, golpe ou coerção.
“Essas inovações trazem benefícios diretos para as empresas como redução de custos, segurança nas transações e mais controle de fluxo de caixa. Já para os consumidores, o Pix representa mais autonomia financeira, praticidade e inclusão. O Pix virou sinônimo de acesso. Ele incluiu milhões de pessoas no sistema bancário e agora entra no campo do planejamento financeiro do brasileiro, especialmente dos que nunca tiveram um cartão de crédito ou conta digital”, completa Rabusky.
Benefícios que ganham ainda mais relevância com 1 bilhão de chaves
A seguir, os principais ganhos que ajudam a explicar a adesão dos brasileiros às chaves e ao sistema.
1) Praticidade para enviar e receber
A chave funciona como um apelido da conta e permite transferir dinheiro sem informar agência e número da conta. Cada pessoa física pode cadastrar até cinco chaves por conta, e as empresas, até 20, mas o cadastro não é obrigatório, já que é possível fazer e receber PIX mesmo sem chave.
2) Mais privacidade com a chave aleatória
Com mais da metade dos registros, a chave aleatória permite receber pagamentos sem expor CPF, telefone ou e-mail, o que reduz a exposição de dados pessoais em vendas online, cobranças e divulgações públicas.
3) Controle total nas mãos do cliente
No aplicativo ou no site da instituição financeira, na área PIX, em “Minhas chaves”, o usuário pode cadastrar, alterar ou excluir chaves a qualquer momento. O Banco Central também disponibiliza gratuitamente o Relatório de Chaves PIX no Registrato, que mostra em quais instituições a pessoa tem chaves cadastradas.
4) Inclusão e impulso aos pequenos negócios
Com dezenas de milhões de chaves ligadas a empresas, o PIX segue como ferramenta para microempreendedores e pequenos negócios receberem de forma imediata e, em muitos casos, dispensarem maquininhas, o que ajuda a ampliar o acesso ao sistema bancário e a digitalizar a economia.
5) Pagamentos recorrentes e na loja física com mais flexibilidade
O PIX Automático permite autorizar uma única vez o pagamento de contas como luz, água, aluguel e mensalidades, e as novas regras passaram a permitir que o cliente peça aumento ou redução do limite diário da modalidade. Já o PIX por Aproximação, que funciona com tecnologia NFC e permite pagar apenas encostando o celular na maquininha, deixou de ter o teto fixo de R$ 500 e passou a seguir os limites de cada conta.
6) Mais segurança e mais chances de recuperação em golpes
Além do MED 2.0, o Banco Central tornou obrigatório, desde outubro de 2025, o botão de contestação nos aplicativos, que permite sinalizar uma transação suspeita com poucos cliques, sem recorrer a canais externos. Desde a mesma data, o BC também bloqueia chaves identificadas pelas instituições como usadas em golpes e fraudes. O Banco Central ressalta que os mecanismos não garantem devolução automática, mas ampliam as chances de recuperação ao reduzir o tempo entre o golpe e o bloqueio dos valores.
O que esperar do PIX daqui para frente?
Com 1 bilhão de chaves, o sistema entra em uma fase de maturidade, em que o desafio deixa de ser apenas crescer e passa a ser integrar, proteger e simplificar. Entre as frentes em andamento estão a ampliação do PIX Automático, o contínuo reforço dos mecanismos antifraude e a avaliação, pelo Banco Central, da interligação do PIX com sistemas de pagamentos instantâneos de outros países. Em paralelo, o Open Finance tende a ganhar protagonismo ao conectar pagamentos, crédito e investimentos a partir do compartilhamento de dados com consentimento do cliente.
Mais do que um meio de pagamento, o PIX se consolida como um ecossistema que simplifica, democratiza e acelera a forma como o brasileiro movimenta seu dinheiro.
“Daqui para frente, eu espero um Pix cada vez mais presente em pagamentos recorrentes, como o Pix Automático, com a segurança evoluindo de forma contínua, como vimos com o MED 2.0 e o rastreamento do dinheiro em casos de golpe, e com a conexão entre pagamentos, crédito e investimentos acontecendo de maneira mais simples para o usuário. O grande desafio será equilibrar inovação e confiança, porque quanto mais o sistema cresce, mais a segurança, a transparência e a educação financeira precisam acompanhar esse ritmo”, finaliza Rabusky.